关于我们
赵小霞
zx.400.cn
*400通信采购风控审查:先核资质,再审合同,同步识别签约陷阱。
企业采购中,400电话金额通常不高,却容易出现“先付款、后发现无法核验”的管理问题。采购经办人关注号码能否申请、业务何时开通,财务更关心这笔费用对应什么服务。
什么条件满足后可以付款?服务与销售介绍不一致时,企业能否暂停付款或要求整改?这说明400电话采购不能只审号码和价格,还要提前设计付款与验收规则。
对采购负责人而言,付款节点不是财务流程末端,而是签约前识别服务商资质、合同责任和隐性收费的重要入口。
不少企业办理400电话时,由行政人员接收销售方案,确认号码和基础服务后,直接提交付款申请。申请单上可能只写“400电话服务费”“号码使用费”或“通信服务费用”。
费用没有区分号码资源、服务费、功能费、保证金、账户余额和增值服务。看似简便,却会留下三个问题。
第一,付款对象与合同主体可能不一致。销售用某公司名义沟通,合同由另一家企业签署,收款账户又属于其他主体。若未核对营业执照、盖章主体、开票主体和收款主体,后续争议追溯会变难。
第二,付款金额缺少验收依据。企业可能已支付号码费用,但合同没写号码确认方式、开通标准、服务期限起算点。付款完成后,采购方很难证明对方未完全履约。
第三,低价或赠送表述掩盖后续收费。“号码不单独收费”“功能包含在服务里”“后续按实际使用结算”等说法若未写进合同,实际成本可能藏在月费、功能费、最低消费或提前解约费用里。
因此,400电话办理和400电话申请的采购审查,不应只问能不能开通,还要问付款前能验证什么、付款后能验收什么、未达标准如何处理。
“全包价”没有费用构成。合同写“服务费合计”,却不说明对应项目,是常见模糊写法。采购方应要求拆分号码使用费、基础服务费、功能服务费、通话费用、账户预存款、保证金及其他可能费用。
如果费用属于预存余额,要明确是企业可使用的账户余额,还是服务商收取后不退的固定费用。若属于保证金,应写明适用条件、返还时间和扣除依据。
“开通即起算”没有确认标准。有些合同把服务期限起算日设为签署日或付款日,而不是企业确认业务可使用的日期。若因审核、号码确认或内部流程导致开通延后,企业仍可能被计算服务期限。
更稳妥的写法是:服务期限从双方书面确认的开通验收日开始计算。若部分服务未达约定标准,应记录未完成事项及处理期限。
“赠送功能”没有纳入验收表。销售可能说“附带某功能”“免费提供若干服务”“可协助设置”。若只留在聊天记录里,后续容易出现该内容不属于合同服务的争议。
企业应把实际需要的功能写入服务清单,标注是否收费、何时交付、由谁确认。功能不是采购必要条件时,可以不纳入合同;一旦写入采购需求,就应有对应验收标准。
“未使用不退”与“未开通不退”要分开。企业已开通但自行未使用,服务商尚未按约开通,企业因服务商违约要求解除,三者责任基础不同。退款或费用处理方式应分别约定。
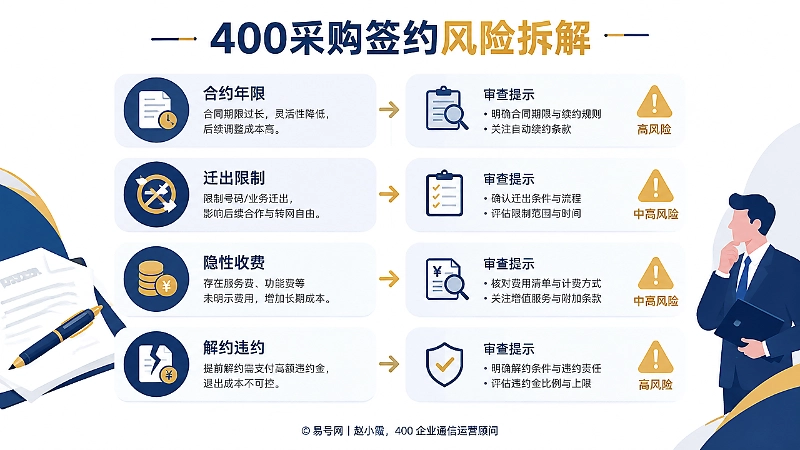
*400采购签约风险拆解:合约、迁出、收费、解约四项重点核查。
某企业行政部门曾选择初始费用较低的400电话服务,销售称“号码费用不高,后续按需结算”。合同签署后才发现,费用表中还有账户管理费、功能开通费和最低消费要求。
这些项目分散在合同附件和服务规则中,采购人员起初没有纳入总成本测算。争议关键不是销售当时怎么说,而是合同是否明确收费项目、计费条件和调整方式。
另一个误区是把靓号直接等同于高价值资产。若销售以排列、重复数字或易记程度说明溢价,采购方应要求溢价费用单独列示,并核对服务期限、可使用主体、退出处理方式。
企业真正需要的是稳定、合规、可管理的通信服务,不宜只依据号码表象决定付款。小额采购也容易因金额小而被简化审查,反而缺少法务、财务和业务交叉核验。
400电话申请周期相对明确,企业可以采用简化流程,但不应省略主体核验、费用拆分和退出条款审阅。
核对服务商主体。要求提供营业执照、相关业务授权或合作证明,并核对合同盖章主体、收款主体、开票主体是否一致。若存在委托代收、代理签约或关联公司参与,应说明法律关系和责任承担方式。
采购经办人不应只保存销售人员发送的图片,还应保留正式文件、核验时间和核验结果,形成采购档案。
核对费用清单。合同或附件应列明一次性费用、周期性费用、按量计费项目、最低消费、预存款、保证金、功能费及其他可能费用。出现“按实际情况收取”“以系统规则为准”“另行协商”时,应要求补充具体条件或明确适用文件。
核对付款节点。建议区分合同签署付款、资料审核付款、开通确认付款和验收完成付款。并非所有项目都必须分期,但每次付款都应有对应凭证。
若服务商要求全额预付,采购方应重点审查开通期限、未开通退款、服务不符合约定时的整改与退款责任。
核对合约期限与退出条件。合同应明确服务期限、自动续期规则、提前通知期限、迁出或停止服务申请方式,以及未到期解约是否产生违约金。违约金应写明计算基础、适用情形和上限。
核对验收材料。验收材料可包括号码确认记录、服务开通通知、费用明细、功能确认单和双方沟通记录。验收不应只写“已开通”,还要体现开通日期、合同期限起算日、已包含服务、未完成事项及整改期限。
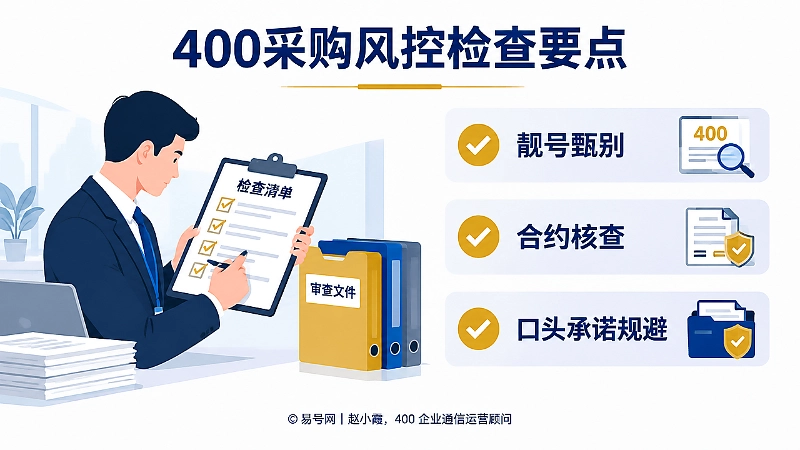
*400采购风控检查要点:靓号甄别、合约核查、口头承诺规避。
采购主管或行政经办人可在提交付款审批前逐项确认:
400电话采购的风险,往往不在付款金额本身,而在付款时没有留下可核验的服务依据。把付款节点与合同责任、验收标准、费用明细连接起来,企业才能从“先付钱再处理问题”转变为“先确认条件再完成付款”。
这也是2026年企业开展400电话办理和400电话申请时,值得纳入采购制度的实操方法。
问:400电话采购一定要分期付款吗?
答:不一定。是否分期应结合金额、服务期限、服务商主体情况和企业内部制度决定。即使一次性付款,也应在合同中写清开通期限、验收标准、未履约处理和退款条件。
问:销售发来的费用表能否直接作为付款依据?
答:应先确认费用表是否为合同附件,是否有服务商盖章或双方确认。费用表还应与合同收费条款一致,不能只依据聊天记录或口头说明付款。
问:号码没有使用,是否可以要求退费?
答:要看合同约定和未使用原因。企业自行未使用,与服务商未开通、服务不符合约定,责任不同。采购方应先核对服务期限、退款规则和解约条款,再判断处理方式。
问:采购档案至少应保存哪些材料?
答:建议保存供应商资质、授权文件、合同及附件、费用清单、号码确认记录、付款审批材料、发票、验收记录和重要沟通凭证。便于财务、审计和业务部门后续核查。
问:如何判断靓号溢价是否合理?
答:要求对溢价费用单独列示,核对服务期限、可使用主体、退出处理方式。企业真正需要的是稳定、合规、可管理的通信服务,不宜只依据号码表象决定付款。