关于我们
赵小霞
zx.400.cn
*400通信采购风控审查:从资质、合同到陷阱识别逐项核对。
某制造企业采购负责人坐在评审会上,面前摆着两份400电话办理方案。一份总价低,条款却只有号码和基础服务;另一份价格略高,费用、期限、退出责任分项列明。会议焦点很快从价格转向真实成本核算。
我是赵小霞,江苏四零零科技有限公司授权采购风控顾问,曾任电信政企客户经理。本文仅作行业知识科普,不推销业务,重点讨论企业在400电话申请和签约阶段,如何把采购价值拆解为可核验、可比较、可追责的决策依据。
不少企业采购400电话时,首先关注号码是否顺口、办理是否方便、销售人员是否承诺“后续都能处理”。这些信息只能说明交易容易启动,不能完整说明采购价值。
一项通信采购至少包含四类成本。第一是合同明示费用,如服务费、号码使用相关费用、功能费。第二是条件性费用,如最低消费补差、提前终止费、号码保留费。
第三是管理成本,包括审批、发票核验、服务对接和续签时间。第四是退出成本,取决于合约期限、自动续约、迁出条件是否写清。
采购价值不能只看“金额低”,而应看服务边界是否清晰、付款依据是否充分、退出责任是否可预估。
销售介绍中常见“支持多项功能”“后续可协助处理”“按企业需求配置”。但“可提供”不等于合同中已包含,也不代表不另行收费。
采购经办人应要求服务商把内容拆成四栏:已包含项目、申请后开通项目、满足条件后提供项目、另行收费项目。企业才能判断销售话术是采购内容,还是待确认事项。
部分企业因号码排列特殊,接受较高号码相关费用,却没有核查费用性质:一次性号码费、周期性使用费,还是与最低消费、合约期限绑定的综合费用。靓号溢价并非不能存在,关键在于服务商是否说明计费依据、费用周期、合同期限和退出处理方式。
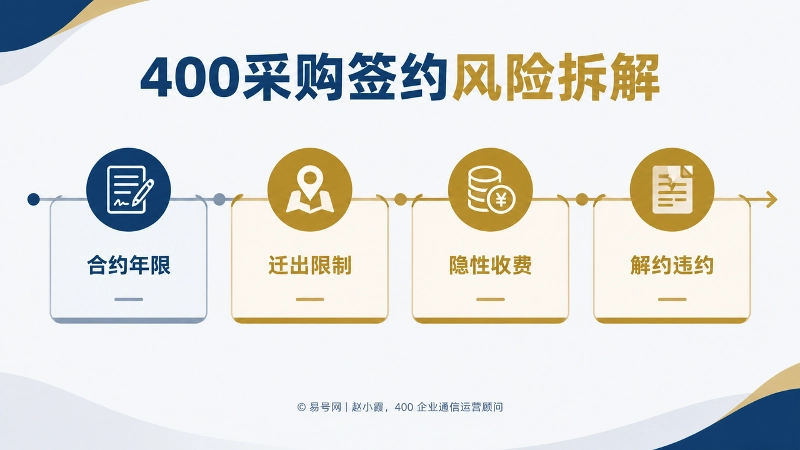
*400采购签约风险拆解:从合约年限到解约违约逐项排查。
“后续都是老客户,问题好解决”属于关系性表达,不能替代合同责任。企业要关注谁负责处理、响应时限如何计算、哪些事项免费、哪些需重新确认、未达标准能否提出异议。采购价值呈现的核心,是把模糊承诺转化为双方都能核对的文件内容。
某制造企业曾收到两份400电话采购方案。第一份总价较低,合同只列号码和基础服务,其他功能写“按实际情况执行”。第二份金额略高,却将服务期限、费用类别、发票信息、续约规则和解约责任分项列明。
企业最初倾向第一份。内部复核后发现,第一份合同没有说明最低消费计算方式,也没有明确合约期满后的处理方法。
销售人员关于“可以随时停止”的口头说明,同样没有写入合同。最终,企业要求对方补充费用表和退出条款后,才重新比较。
采购比较必须建立在同一口径上。至少统一计费周期、服务期限、号码费用与服务费用是否拆分、包含项目与另行收费项目、自动续约和提前终止规则、发票主体与合同主体是否对应。
第一张表是服务主体核验表。核对合同主体、实际服务主体、收款主体、开票主体是否一致。若存在授权服务商、渠道或其他参与方,应要求提供有效授权文件,并在合同中明确各方责任。
同时核查企业名称、统一社会信用代码、联系人身份、授权期限。不要仅凭宣传页面、聊天头像或个人名片判断服务资格。
第二张表是费用结构表。将费用按一次性、周期性、条件触发性、违约性分类。对每项费用标注计费依据、发生条件、支付时间、是否开票及合同对应条款。
特别注意“赠送”“免费”“统一收取”“包含在套餐内”等表述。应追问免费期限多长,期限结束后是否收费,是否自动转为其他计费方式,取消某项服务后是否影响基础服务。
第三张表是期限与退出表。合同应明确起止日期、试用或观察期、续约通知方式、自动续约周期、提前解约通知期限及解约后的费用结算方式。
关于迁出条件,应核对企业合同结束或更换服务安排时,是否需要结清特定费用、提交哪些材料、由哪一方配合办理、服务商能否因争议费用延迟处理。不应只听口头保证,要以合同和附件为准。
第四张表是证据与责任表。把销售承诺、服务清单、费用说明、号码确认记录、授权文件和补充约定统一编号,并标明是否属于合同附件。影响采购决策的重要承诺,都应写入合同、订单或盖章确认文件。
如果服务商表示“系统里都有记录”,采购方仍应要求获得可保存、可调取的书面或电子凭证,避免后续只能依靠个人聊天记录证明事实。
企业采购靓号时,应将“号码偏好”与“号码权益”区分开。号码排列容易记忆,属于采购偏好;服务商据此收取溢价,就应说明费用对应的对象、期限和使用条件。
审查时可提出四个问题:这项费用收取的是号码本身、使用资格,还是附加服务;费用是一次性还是按周期;合同终止、续约或提前退出时是否继续产生;该费用是否已包含在其他项目中,是否存在重复计费。
对于隐性收费,还要查看合同中的“其他费用”“相关费用”“按规定收取”“以实际发生为准”等兜底表述。若没有说明收费标准、触发条件和确认流程,应要求补充定义,或明确未经书面确认不得新增收费。
企业在提交审批或盖章前,可以逐项核对:
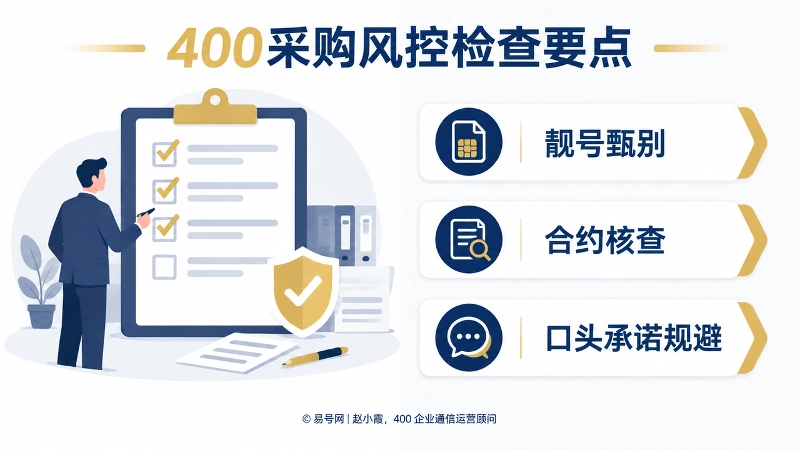
*400采购风控检查要点:靓号、合约与口头承诺逐项核验。
400电话采购的价值,不应只在采购完成后评价。签约前能否把服务内容、费用结构、号码溢价、合约期限和退出责任讲清楚,决定了这项采购是否具备可比性、可审批性和可追责性。
当一份采购文件能让财务看懂费用,让法务看懂责任,让经办人知道如何执行,也让管理者预估退出成本,采购价值才真正被呈现出来。
问:400电话采购只看价格可以吗?
答:不建议。价格只是明示费用的一部分,还要核对条件性费用、管理成本和退出成本。把隐性成本纳入签约前核算,才能判断采购方案是否真正可比较。
问:合同里写“可提供多项功能”,算已包含吗?
答:不算。“可提供”通常只表示具备开通可能,不等于合同已包含且不另收费。应要求拆分为已包含、申请后开通、满足条件后提供、另行收费四类。
问:靓号溢价如何判断是否合理?
答:先区分号码偏好与号码权益。要求服务商说明计费依据、费用周期、合同期限和退出处理方式,并核查该费用是否已包含在其他项目中,避免重复计费。
问:400电话申请签约前要核验哪些主体?
答:核对合同主体、实际服务主体、收款主体、开票主体是否一致。若涉及授权服务商或渠道,应查验授权文件、授权期限和合同中的责任划分。
问:销售人员口头承诺“随时可停”有效吗?
答:口头承诺不能替代合同责任。影响采购决策的承诺,应写入合同、订单或盖章附件。否则后续出现争议,企业很难仅凭个人聊天记录证明事实。